В чем разница между номинальной и эффективной ставкой по кредиту?

Когда вы берете кредит, банк указывает “ставку по кредиту”, но реальная переплата может оказаться значительно выше. Почему так происходит? Всё дело в различии между номинальной и эффективной ставкой. Разберемся, чем они отличаются и как их правильно сравнивать.

Что такое номинальная ставка?

Номинальная ставка — это базовый процент, который банк начисляет на сумму кредита. Она указывается в договоре и используется для расчета ежемесячных платежей.

🔹 Пример:

  • Кредит: 100 000 ₽ на 1 год

  • Номинальная ставка: 10% годовых

  • Ожидаемая переплата: 10 000 ₽

Но на практике переплата почти всегда выше из-за двух факторов:

  1. Дополнительные платежи (комиссии, страховки).

  2. Способ начисления процентов (аннуитет, капитализация).

Что такое эффективная ставка?

Эффективная ставка (ЭСПК, или полная стоимость кредита — ПСК) — это реальная процентная ставка, которая учитывает все расходы заемщика, включая:

  • Номинальные проценты

  • Комиссии (оформление, обслуживание, страховка)

  • Способ погашения (аннуитетный или дифференцированный платеж)

  • Частоту начисления процентов (ежемесячно, ежедневно)

🔹 Пример с комиссией:

  • Номинальная ставка: 10%

  • Комиссия за выдачу: 1% (1 000 ₽)

  • Общая переплата: 11 000 ₽

  • Эффективная ставка: 11% (вместо 10%)

Почему эффективная ставка выше даже без комиссий?

Даже если нет дополнительных платежей, эффективная ставка может превышать номинальную из-за:

📌 1. Аннуитетные платежи

При аннуитете (равных ежемесячных платежах) в начале срока вы платите в основном проценты, а не тело кредита. Из-за этого реальная переплата увеличивается.

🔹 Пример:

  • Кредит: 100 000 ₽ под 10% на 1 год

  • Номинальная ставка: 10%

  • Общая переплата: ~5 500 ₽ (не 10 000 ₽, так как долг гасится постепенно)

  • Эффективная ставка: ~11%

📌 2. Частота начисления процентов

Если проценты начисляются ежемесячно, а не раз в год, применяется сложный процент:
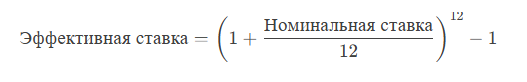
🔹 Для 10% годовых:
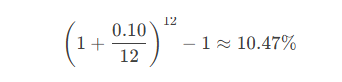
Чем чаще начисление, тем выше реальная ставка.

Как банки маскируют реальную стоимость кредита?

  1. Рекламируют низкую номинальную ставку, но добавляют скрытые комиссии.

  2. Используют аннуитет, из-за которого переплата кажется меньше.

  3. Начисляют проценты ежедневно (в микрозаймах это резко увеличивает ПСК).


Как правильно сравнивать кредиты?

✅ Смотрите не на номинальную, а на эффективную ставку (ПСК) — она по закону должна указываться в договоре.
✅ Учитывайте все комиссии и страховки.
✅ Выбирайте дифференцированные платежи, если хотите сэкономить на процентах.


Вывод

КритерийНоминальная ставкаЭффективная ставка (ПСК)
Что включает?Только % по кредитуВсе платежи (проценты + комиссии + страховки)
Как начисляется?Простая формулаУчитывает капитализацию и график платежей
Пример для 10%10%11–15% (в зависимости от условий)

Вывод: Эффективная ставка всегда равна или выше номинальной. Всегда проверяйте ПСК в договоре, чтобы не переплатить!

Прокрутить вверх